
A Reforma Tributária do Consumo entra em uma fase decisiva a partir de 2027. Mais do que trocar nomes de impostos, o novo modelo altera a forma como tributos sobre bens e serviços são calculados, destacados nos documentos fiscais, aproveitados como crédito e considerados nas relações entre empresas, clientes e fornecedores.
Por isso, a preparação não deve começar apenas quando os tributos antigos forem extintos. O período de transição já está em andamento e deve exigir atenção a sistemas, emissão de documentos fiscais, cadastros, contratos, preços e planejamento tributário. A própria Receita Federal trata 2026 como ano de teste da CBS e do IBS e reconhece que a transição exige adaptação tecnológica e operacional dos contribuintes.
O que muda no modelo de tributação do consumo?
A reforma cria um modelo de IVA dual. No âmbito federal, surge a CBS — Contribuição sobre Bens e Serviços. No âmbito estadual e municipal, surge o IBS — Imposto sobre Bens e Serviços. Também foi criado o Imposto Seletivo, destinado a determinadas operações com bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. A base legal está na Emenda Constitucional nº 132/2023 e foi desenvolvida, entre outros marcos, pelas Leis Complementares nº 214/2025 e nº 227/2026.
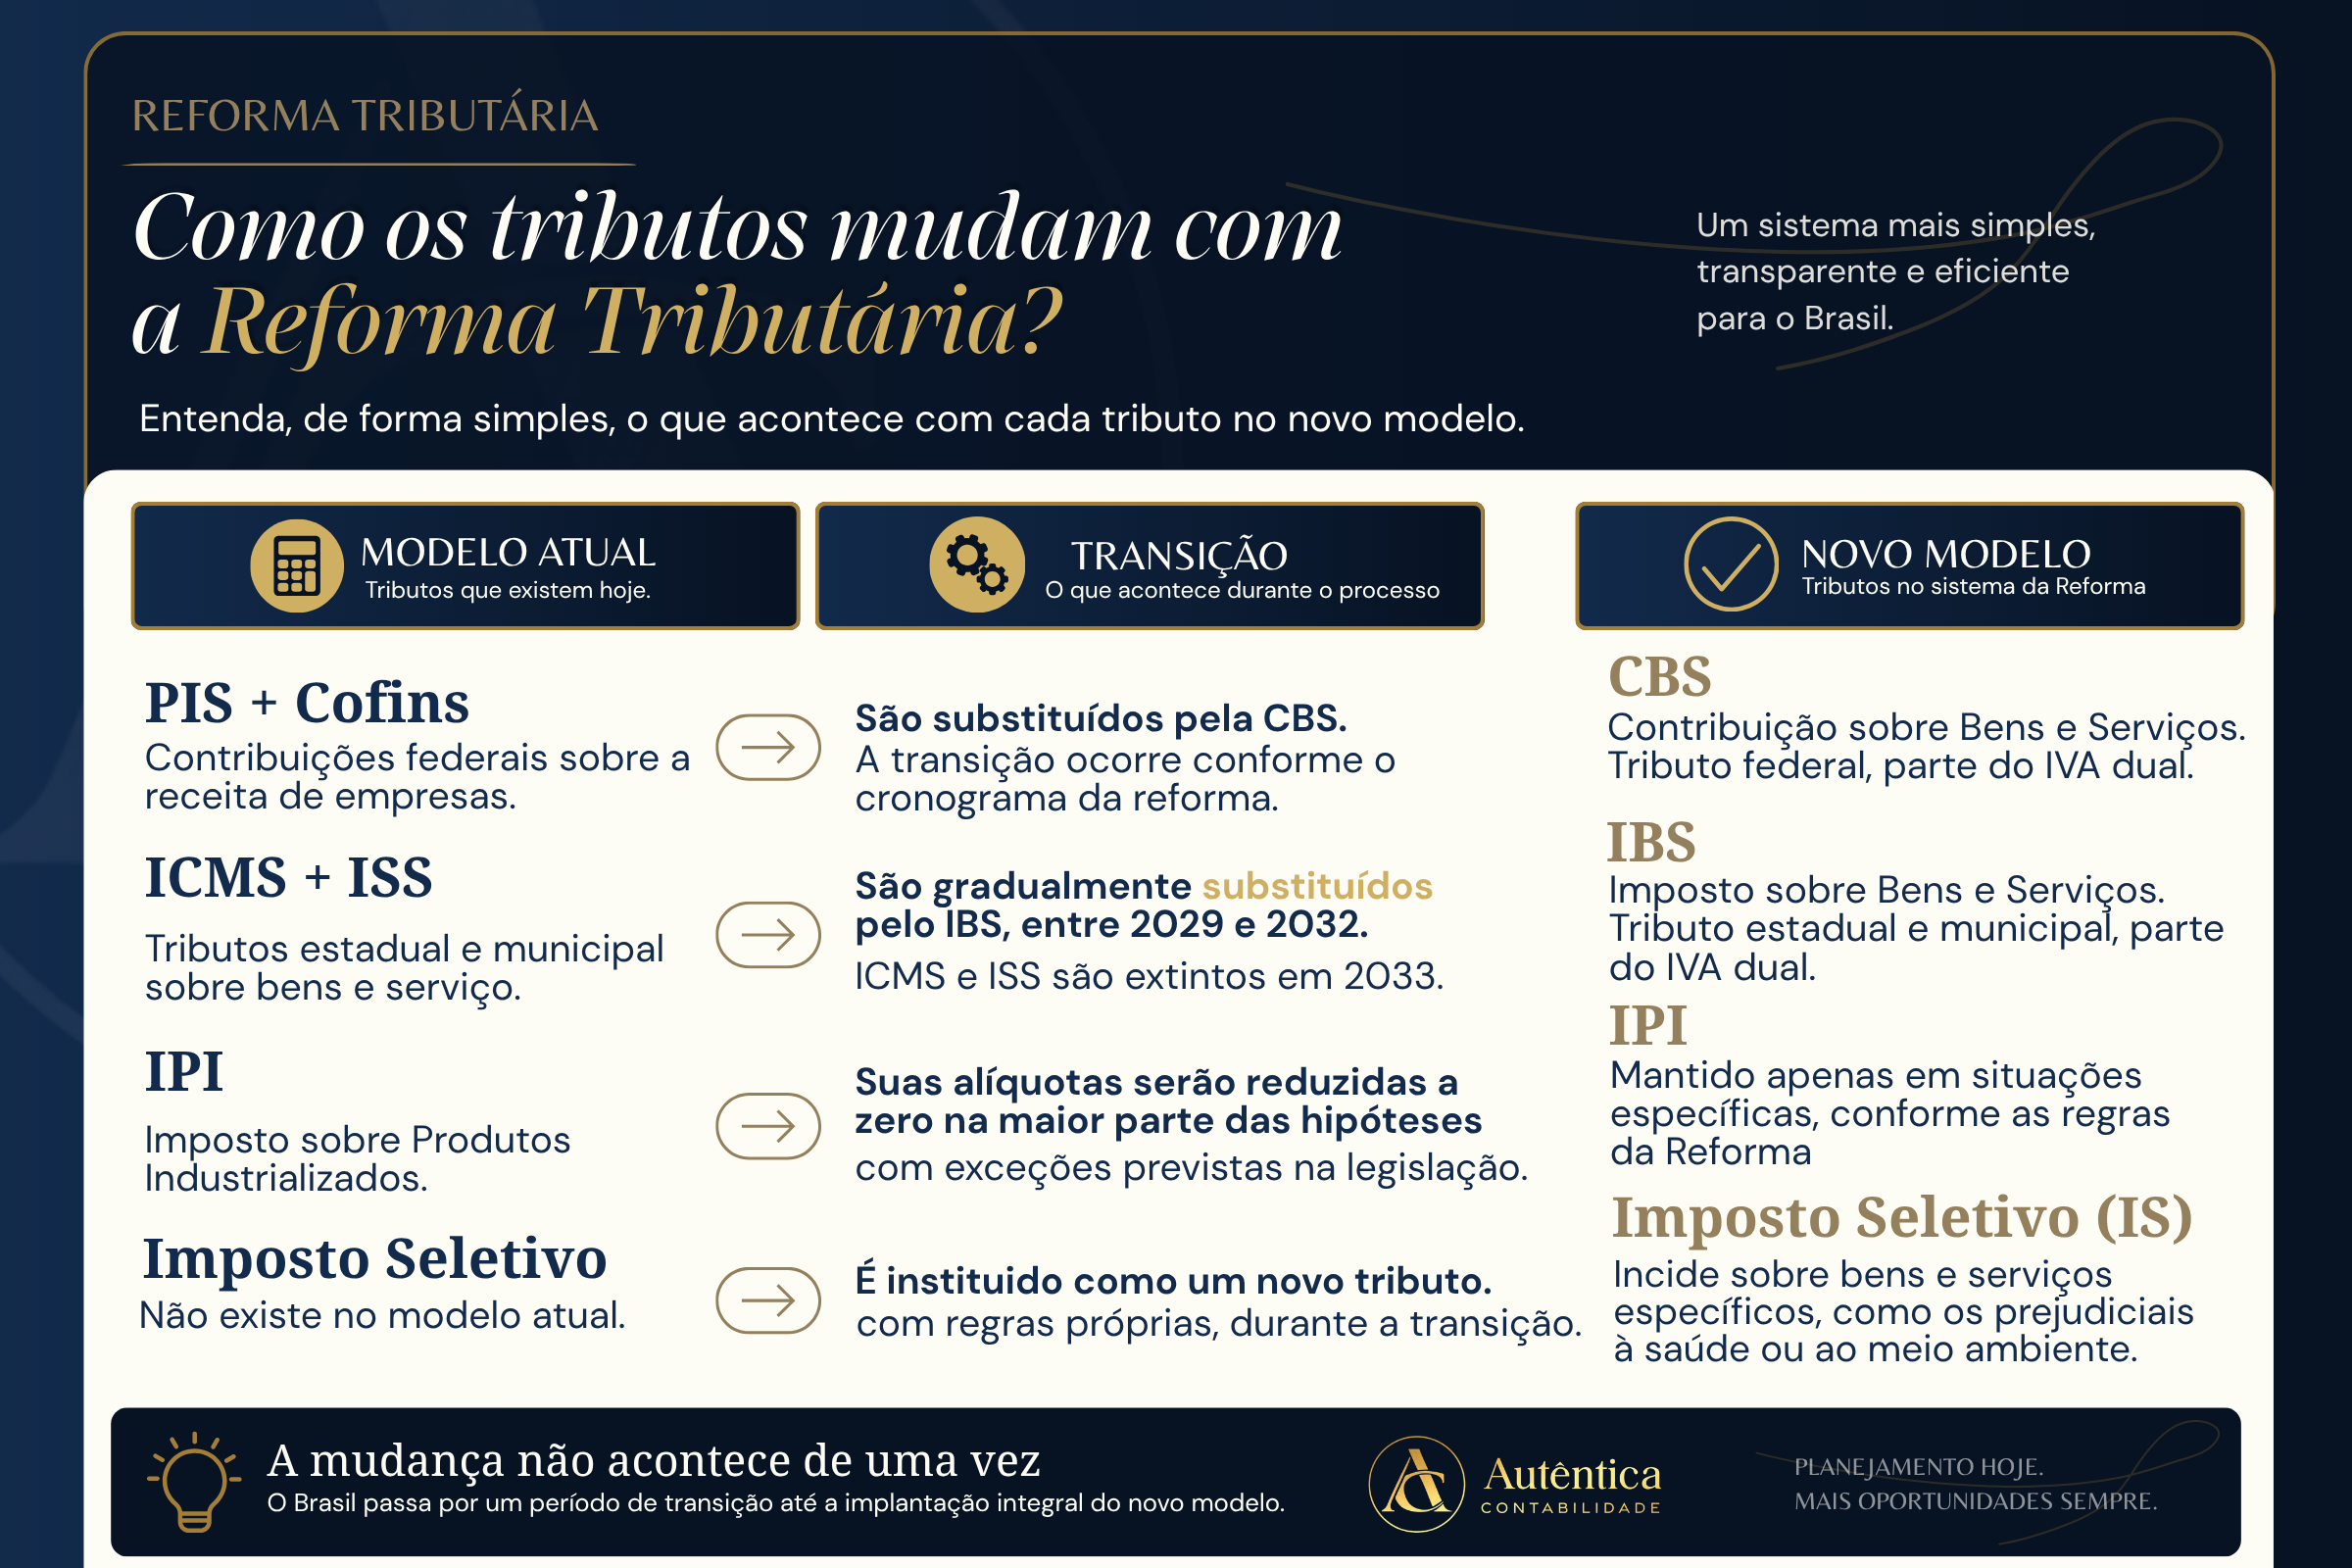
Em termos simplificados, PIS e Cofins são substituídos pela CBS, enquanto ICMS e ISS passam por uma substituição gradual pelo IBS. Isso é importante: ICMS e ISS não desaparecem em 2027. A transição deles para o IBS ocorre progressivamente até 2033.
O novo sistema também busca ampliar a não cumulatividade e adotar tributação no destino, isto é, no local do consumo. A Receita descreve o modelo como um IVA de base ampla, com crédito financeiro e tributação orientada pelo destino da operação.
Como os tributos mudam com a Reforma Tributária
Veja, de forma visual, como os principais tributos sobre o consumo se relacionam com o novo modelo.
2026 já é parte da transição
O ano de 2026 funciona como período de teste da CBS e do IBS. A Receita informa alíquotas de teste de 0,9% para CBS e 0,1% para IBS, com mecanismos de compensação e regras específicas para os contribuintes que cumprem as obrigações acessórias.
Além disso, Receita Federal e Comitê Gestor do IBS publicaram cronograma específico para adaptação dos documentos fiscais eletrônicos. Isso significa que a reforma já alcança sistemas fiscais, layouts de documentos e rotinas tecnológicas antes mesmo da entrada plena dos novos tributos.
O que acontece em 2027 e 2028?
Segundo o cronograma publicado pela Receita, em 2027 e 2028 ocorre a cobrança da CBS conforme o regime de transição, o IBS permanece com alíquota inicial reduzida, PIS e Cofins são extintos e o Imposto Seletivo entra em vigor. O IPI terá suas alíquotas reduzidas a zero na maior parte das situações, preservadas as exceções relacionadas à Zona Franca de Manaus.
Por isso, simulações empresariais precisam considerar o setor, o regime tributário, a cadeia de fornecedores, o perfil dos clientes, os créditos disponíveis e as regras específicas da atividade.
E de 2029 até 2033?
É nessa etapa que ocorre a substituição gradual do ICMS e do ISS pelo IBS.
| Ano | Transição indicada pela Receita |
|---|---|
| 2029 | 10% IBS / 90% ICMS e ISS |
| 2030 | 20% IBS / 80% ICMS e ISS |
| 2031 | 30% IBS / 70% ICMS e ISS |
| 2032 | 40% IBS / 60% ICMS e ISS |
| 2033 | Novo modelo integral; extinção de ICMS e ISS |
Esse período significa que as empresas precisarão conviver durante alguns anos com regras do sistema antigo e do novo modelo.
Esse é um dos motivos pelos quais a transição pode ser operacionalmente complexa mesmo que o objetivo final seja simplificar o sistema.
O que pode mudar na rotina da empresa?
O impacto não se limita ao departamento fiscal. A reforma pode exigir revisão dos sistemas utilizados para emissão e escrituração de documentos, dos cadastros de produtos e serviços, das regras tributárias configuradas no ERP, da composição de preços e das informações utilizadas na negociação com clientes e fornecedores.
A lógica de créditos também ganha importância. No novo modelo, o tratamento da não cumulatividade tende a alterar a relevância fiscal das compras realizadas pela empresa e da posição de fornecedores na cadeia. Por isso, comparar apenas “alíquota antiga versus alíquota nova” pode produzir uma análise incompleta.
Para algumas empresas, o efeito pode aparecer no preço. Para outras, na margem, no aproveitamento de créditos, no capital de giro ou na relação comercial com clientes que valorizem determinado tratamento tributário.
Reportagens recentes também mostram que muitas empresas ainda estão em fase inicial de simulação de impactos, especialmente em temas como preços, capital de giro, contratos e tecnologia. Isso reforça que a preparação deve ser tratada como projeto empresarial, e não apenas como uma troca de código tributário no sistema.
O Simples Nacional vai acabar?
A regulamentação publicada em agosto de 2026 passou a incorporar expressamente CBS e IBS às regras do Simples Nacional, com efeitos, em regra, a partir de 1º de janeiro de 2027.
Uma novidade relevante é que a empresa poderá permanecer no Simples Nacional e, em determinadas condições, escolher apurar CBS e IBS pelo regime regular, fora do DAS. Essa possibilidade tem sido chamada informalmente de Simples híbrido.
Para o primeiro semestre de 2027, empresas que já estão no Simples e desejem utilizar esse regime regular de CBS e IBS devem observar o período de opção de 1º a 30 de setembro de 2026. A regulamentação também prevê novas janelas de opção para períodos posteriores.
Isso não significa que o regime regular será automaticamente melhor. A escolha precisa considerar créditos, perfil dos clientes, cadeia de fornecimento, preços, margens e características da atividade.
Atenção especial às empresas de serviços do Simples
Outro ponto já definido para 2026 é a NFS-e de padrão nacional.
A Receita Federal informa que microempresas e empresas de pequeno porte optantes pelo Simples Nacional que estejam sujeitas à emissão de NFS-e deverão utilizar o Emissor Nacional a partir de 1º de novembro de 2026. As regras específicas de CBS e IBS para esses optantes produzem efeitos a partir de janeiro de 2027.
É um exemplo concreto de como a reforma começa a alterar a rotina operacional antes mesmo de 2027.
E o split payment?
O chamado split payment é um mecanismo pelo qual a parcela correspondente ao tributo pode ser segregada durante a liquidação financeira da operação, em vez de permanecer integralmente com o fornecedor até o recolhimento posterior.
O mecanismo está previsto na legislação e sua infraestrutura tecnológica já possui documentação publicada pelo Comitê Gestor do IBS. Entretanto, detalhes de implementação, abrangência e cronograma operacional ainda merecem acompanhamento, porque o modelo continua sendo desenvolvido e regulamentado.
Contratos e preços também merecem revisão
Contratos de longo prazo celebrados sob a lógica tributária atual podem atravessar o período de transição. Por isso, empresas precisam avaliar se cláusulas de preço, repasse tributário, reajuste e responsabilidades fiscais continuam adequadas ao novo cenário.
O mesmo vale para formação de preços. Uma empresa pode ter nova carga nominal, mas também novo padrão de créditos. Avaliar apenas o imposto destacado, sem enxergar a cadeia completa, pode levar a decisões erradas.
Esse cuidado aparece também nas análises empresariais recentes sobre a reforma, que apontam adaptação de preços, contratos, tecnologia e fluxo de caixa entre os principais desafios do período de transição.
O que sua empresa deveria revisar agora?
A preparação pode começar pelo mapeamento de seis frentes que atravessam a operação da empresa:
- Sistema fiscal e ERP
- Emissão de notas
- Cadastro de produtos e serviços
- Fornecedores e clientes
- Contratos e preços
- Impacto financeiro e fluxo de caixa
A ideia não é afirmar que toda empresa precisa fazer exatamente a mesma mudança. A Reforma Tributária possui regimes diferenciados, reduções, tratamentos específicos e particularidades por setor. O diagnóstico precisa considerar a operação real de cada negócio.
A Reforma Tributária simplifica, mas a transição exige planejamento
O objetivo do novo modelo é reduzir distorções, ampliar transparência, modernizar a administração tributária e simplificar a tributação sobre o consumo. A própria Receita destaca não cumulatividade, tributação no destino, digitalização e integração de informações como pilares do novo sistema.
Entre 2026 e 2033, empresas terão de acompanhar cronogramas, adaptações tecnológicas, documentos fiscais, regulamentações complementares e decisões tributárias. O melhor momento para começar a mapear esses impactos não é quando o sistema antigo desaparecer — é durante a transição.
A Autêntica Contabilidade pode acompanhar as mudanças junto à empresa, ajudando a organizar informações e avaliar os próximos passos de acordo com a realidade de cada negócio.
Consulte as fontes oficiais
Para acompanhar a regulamentação e confirmar regras e cronogramas, consulte os canais oficiais:
- Receita Federal — Entenda a Reforma Tributária do Consumo
- Receita Federal — Legislação da Reforma Tributária
- Planalto — Lei Complementar nº 214/2025
- Planalto — Lei Complementar nº 227/2026
- Receita Federal — Novas regras do Simples Nacional para IBS e CBS
- Receita Federal — Cronograma dos documentos fiscais eletrônicos
- Receita Federal — NFS-e Nacional para empresas do Simples
